


TIM ADVOKAD S.T.A DALAMI DAKWAAN DAN BAP TERKAIT MOTIF TAPD (MENGHITUNG KKD SETELAH RANCANGAN APBD SELESAI DISUSUN DAN DISERAHKAN DI DPRD)
dunianewsone.com.dn1. 29 OKTOBER 2026
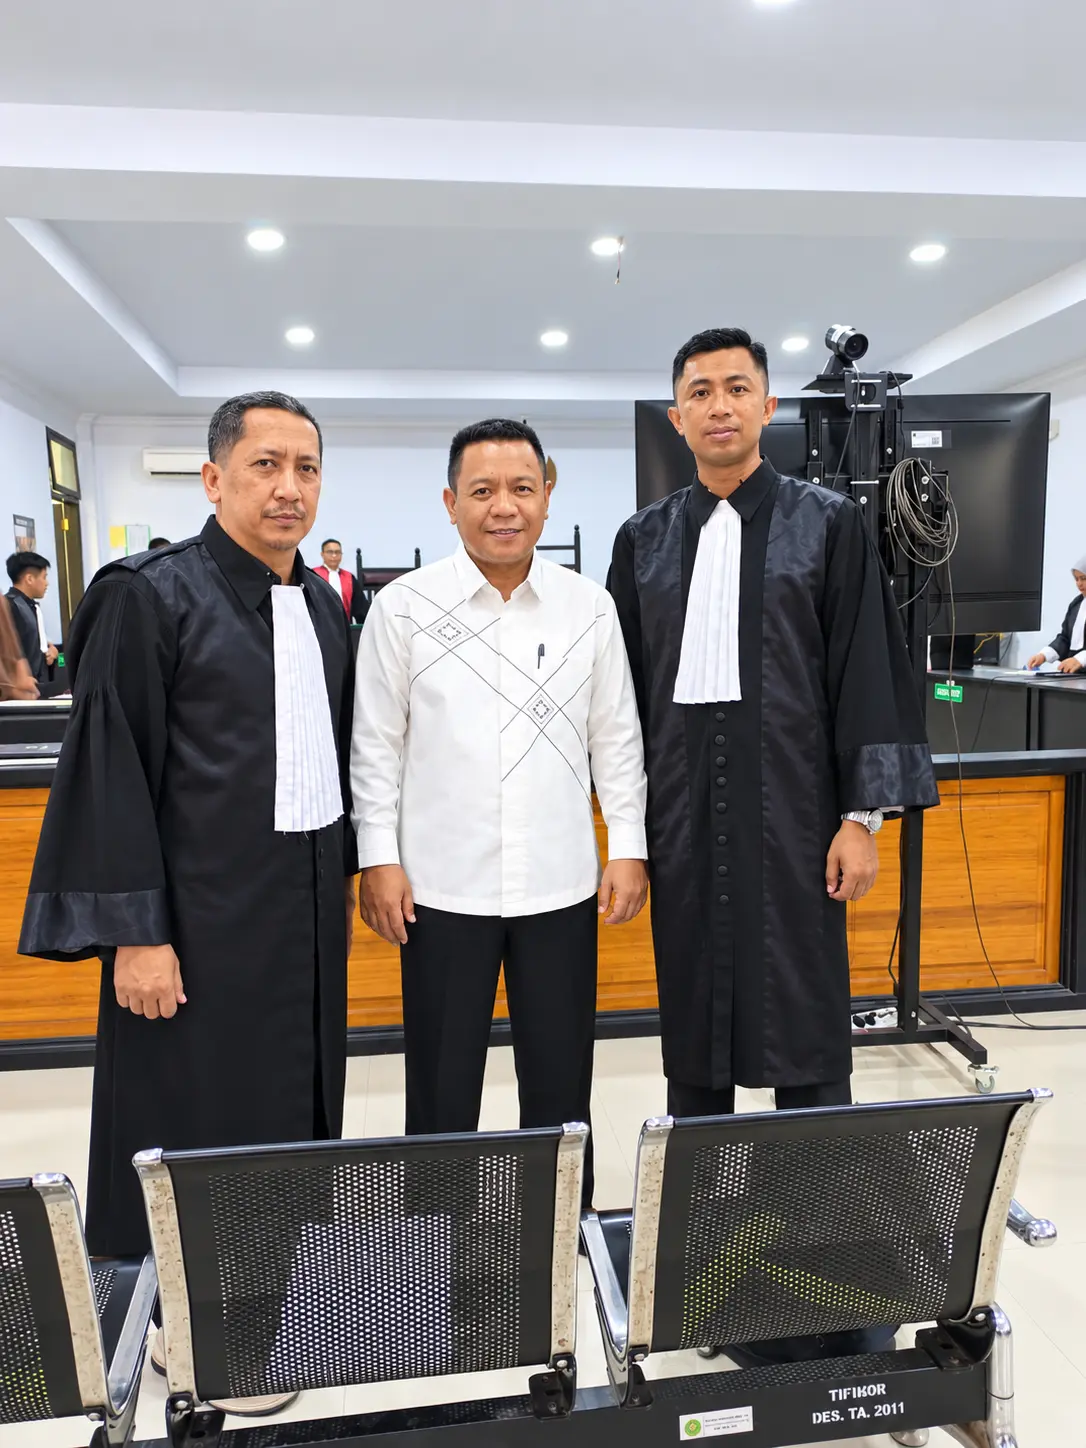
Persoalan penghitungan Kemampuan Keuangan Daerah (KKD) oleh Tim Anggaran Pemerintah Daerah (TAPD) Kabupaten Gorontalo menjadi bagian penting dalam pendalaman dakwaan dan BAP oleh Tim Advokad STA. Albert Pede dan Yoset Ismail terkait waktu penghitungan KKD untuk APBD Tahun Anggaran 2022 dan 2023, terutama menyangkut pertanyaan mengapa penghitungan tersebut disebut dilakukan setelah rancangan peraturan daerah tentang APBD diserahkan kepada DPRD.
Menurut Tim Advokad STA Yang menjadi perhatian Terkait rancangan Peraturan Daerah tentang APBD Tahun Anggaran 2022 diserahkan kepada DPRD pada 1 November 2021, sedangkan rancangan Peraturan Daerah tentang APBD Tahun Anggaran 2023 diserahkan pada 28 September 2022.
Sementara itu, data yang diperlukan untuk menghitung KKD, berdasarkan keterangan yang disampaikan, disebut telah tersedia melalui hasil pemeriksaan BPK masing-masing pada 31 Mei 2021 untuk APBD Tahun Anggaran 2022 dan 31 Mei 2022 untuk APBD Tahun Anggaran 2023.
Perbedaan waktu tersebut menimbulkan pertanyaan mendasar dan pendalaman untuk dibuktikan dan menjadi fakta persidangan nantinya, jika data realisasi APBD dua tahun anggaran sebelumnya telah tersedia, mengapa penghitungan KKD baru dilakukan setelah rancangan Perda APBD diserahkan kepada DPRD, sebagaimana disebut dalam dokumen yang sedang didalami, Ujar Tim Advokad STA
Pokok persoalan yang tengah didalami adalah kronologi penghitungan KKD untuk dua tahun anggaran, yakni APBD 2022 dan APBD 2023. Untuk APBD Tahun Anggaran 2022, tanggal penyerahan rancangan Perda APBD kepada DPRD disebut pada 1 November 2021. Adapun untuk APBD Tahun Anggaran 2023, penyerahan rancangan Perda APBD disebut berlangsung pada 28 September 2022. Hal ini akan diuji dalam persidangan. Ujar Tim Advokad STA
TIM ADvokad STA juga melihat penghitungan kemampuan keuangan daerah bukan sekadar pekerjaan administratif yang dapat dilakukan tanpa memperhatikan tahapan penyusunan anggaran. Proses tersebut harus memiliki dasar data yang jelas, metode yang dapat dipertanggungjawabkan, dan dokumentasi yang memungkinkan hasilnya diperiksa oleh pihak berwenang.
Menurut Tim Advokad STA. TAPD dalam persidangan harus mampu membuktikan kapan penghitungan sebenarnya dilakukan, siapa yang menyusunnya, kapan hasilnya disetujui, serta apakah hasil penghitungan tersebut telah digunakan dalam penyusunan dokumen anggaran sebelum rancangan Perda diserahkan kepada DPRD. Sebab Apabila penghitungan baru dilakukan setelah penyerahan rancangan Perda, TAPD wajib menjelaskan alasan dan dasar proseduralnya. Sebaliknya, jika terdapat penghitungan sebelumnya yang belum tercermin dalam kronologi tersebut, dokumen asli perlu ditunjukkan agar tidak terjadi kesimpulan yang keliru.
TIM Advokad STA, menganalisa perlu memusatkan pendalaman pada kesesuaian antara tanggal yang tercantum dalam dokumen, keterangan para pihak, dan proses penganggaran yang benar-benar berlangsung. Sebab Peraturan Menteri Dalam Negeri Nomor 62 Tahun 2017 tentang Pengelompokan Kemampuan Keuangan Daerah serta Pelaksanaan dan Pertanggungjawaban Dana Operasional. Pasal 4 ayat (1) mengatur bahwa data yang digunakan sebagai dasar penghitungan kemampuan keuangan daerah sebagaimana dimaksud dalam Pasal 3 merupakan data realisasi APBD dua tahun anggaran sebelumnya dari tahun anggaran yang direncanakan. Sementara itu, Pasal 4 ayat (2) menyatakan bahwa penghitungan KKD dilakukan oleh Tim Anggaran Pemerintah Daerah. Dengan demikian, pemeriksaan terhadap dokumen KKD harus memastikan bahwa sumber data yang digunakan sesuai dengan periode yang ditentukan dalam regulasi dan bahwa proses penghitungan dilaksanakan oleh pihak yang bertanggung jawab sesuai ketentuan.
Tim Advokad STA Dalam persoalan ini, menyampaikan TAPD Kabupaten Gorontalo menjadi pihak yang penting untuk dimintai penjelasan karena regulasi menyebutkan bahwa penghitungan KKD dilakukan oleh TAPD.
Penjelasan yang dibutuhkan bukan sekadar keterangan bahwa seluruh proses telah dilaksanakan sesuai prosedur. TAPD perlu menunjukkan dokumen yang dapat membuktikan kapan penghitungan dilakukan dan data apa yang menjadi dasarnya.
Sejumlah pertanyaan penting perlu dijawab:
- Kapan penghitungan KKD untuk APBD 2022 dan APBD 2023 mulai dilaksanakan?
- Siapa yang menyusun, memeriksa, dan menyetujui hasil penghitungan?
- Apakah data realisasi APBD yang diperlukan telah tersedia ketika proses perencanaan anggaran berlangsung?
- Mengapa, berdasarkan kronologi yang dipersoalkan, penghitungan disebut baru dilakukan setelah rancangan Perda APBD diserahkan kepada DPRD?
- Apakah hasil penghitungan KKD memengaruhi keputusan atau kebijakan fiskal pemerintah daerah pada periode tersebut?
- Apakah terdapat hubungan antara hasil penghitungan KKD dan proses pengajuan pinjaman melalui program PEN?
Disamping Dakwaan dan BAP Tim Advokad STA mendalami pula Persoalan penghitungan KKD karena pada periode tersebut Kabupaten Gorontalo disebut memperoleh pinjaman melalui Program Pemulihan Ekonomi Nasional (PEN) dengan nilai mencapai Rp493 miliar. Nilai pinjaman tersebut menjadi salah satu alasan mengapa hubungan antara penghitungan kemampuan keuangan daerah dan proses pengajuan pinjaman perlu ditelusuri secara mendalam. Pertanyaan utamanya adalah apakah hasil penghitungan KKD digunakan sebagai salah satu pertimbangan dalam proses pengajuan, penilaian, atau penetapan pinjaman PEN, dan jika demikian, bagaimana hasil penghitungan tersebut memengaruhi keputusan yang diambil.
Tim Advokad STA, perlu memastikan apakah surat dakwaan dan BAP memuat keterangan yang secara langsung menghubungkan penghitungan KKD dengan pengajuan pinjaman tersebut. Jika ada, keterangan itu harus dibandingkan dengan dokumen pengajuan, dokumen penilaian kelayakan, serta ketentuan program yang berlaku pada saat itu.
Diakhir penyampaiannya pada redaksi dn1. Tim Advokad STA menyaampaikan pendalamannya terhadap klaim bahwa pengelompokan KKD pada kategori tertentu berpengaruh terhadap besaran atau persetujuan pinjaman PEN. Dalam hal ini, perlu dipastikan terlebih dahulu apakah pengelompokan kemampuan keuangan daerah yang dimaksud secara langsung menjadi variabel dalam penilaian pinjaman, atau apakah penilaian pinjaman menggunakan indikator fiskal lain, seperti kapasitas pembayaran kembali, pendapatan daerah, kewajiban utang, dan persyaratan program. Perbandingan dokumen tersebut akan membantu menjawab apakah waktu penghitungan KKD memang menyimpang dari tahapan yang semestinya, apakah data yang digunakan telah sesuai ketentuan, dan apakah terdapat hubungan yang dapat dibuktikan dengan pengajuan pinjaman PEN. dn1.001
Popular Post



Tinggalkan Balasan